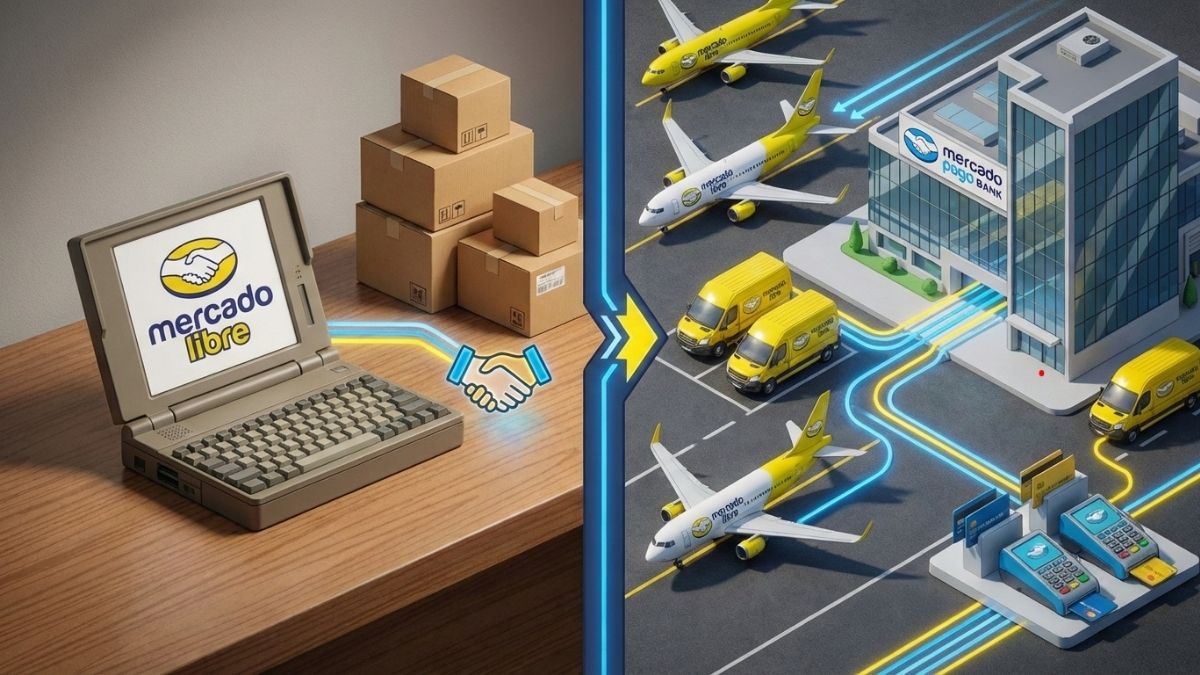
O cenário econômico brasileiro apresenta um movimento nítido de financeirização, e o Mercado Livre é o protagonista mais recente dessa mudança estrutural.
Nascida na Argentina em 1999 como um simples marketplace, a companhia evoluiu para uma das maiores potências econômicas do varejo na América Latina. Hoje, a disputa com a Amazon não se restringe apenas a quem vende de forma mais fácil, mas a como essas empresas gerenciam o fluxo financeiro de seus usuários.

Enquanto a Amazon optou por fabricar produtos próprios para concorrer com seus vendedores, o Mercado Livre decidiu trilhar um caminho diferente: o setor bancário. A jornada começou com a oferta de maquininhas para comerciantes e escalou para a criação de contas remuneradas e serviços de crédito.
Essa transição não é apenas uma estratégia de crescimento, mas um reflexo das dificuldades de se empreender no Brasil, onde a sobrevivência de grandes varejistas parece depender cada vez mais da capacidade de se tornarem emprestadores de dinheiro.
Leia também: Crise na Heineken: O que a saída do CEO global revela sobre o futuro da cerveja
O Que Sabemos Sobre o Mercado Livre e sua Transição Bancária
A decisão do Mercado Livre de se tornar um banco é um sinal claro das barreiras econômicas no país. Historicamente, ao comparar listas da Forbes de décadas passadas com as atuais, percebe-se a predominância de banqueiros no topo da pirâmide financeira brasileira.
Isso ocorre porque as taxas de juros elevadas sufocam indústrias e empresas tradicionais — a exemplo da Whirlpool, que deslocou produção para o Paraguai devido aos encargos nacionais.
Para sobreviver, grandes varejistas como C&A e Renner passaram a lucrar mais com o juro do crédito oferecido no cartão do que com a venda de roupas. O Mercado Livre seguiu lógica semelhante.
Com margens de varejo espremidas e juros na casa dos 15%, torna-se inviável tomar empréstimos para investir e ainda manter lucro real. Assim, a empresa aproveitou sua marca e a capilaridade entre vendedores e clientes para criar seu próprio ecossistema financeiro.
A História de Resiliência: De Stanford para a América Latina

O Mercado Livre surgiu em 1999, fundado por Galperin enquanto cursava MBA em Stanford. Ele presenciou o “Boom do Vale do Silício” e a ascensão do eBay e da Amazon. A ideia era simples: replicar o modelo de conexão entre compradores e vendedores na América Latina.
No entanto, o contexto era desfavorável: a internet não era difundida, a confiança em compras online era baixa e sistemas financeiros eram fragmentados.
Diferente do modelo americano, o Brasil possuía restrições à importação de tecnologia para proteger a indústria nacional — o que gerou o mercado de videogames compatíveis (como o Dynavision). Galperin enxergou que, se criasse uma plataforma segura, o comportamento do consumidor mudaria.
O foco inicial nunca foi ter estoque próprio, mas criar um ambiente de negociação eficiente e com controle rigoroso de custos, já que, inicialmente, poucos investidores acreditavam na sobrevivência do negócio na região.
Estratégias que Moldaram o Ecossistema Financeiro
A transição para o setor bancário foi pavimentada por inovações que o Mercado Livre implementou para gerar confiança. O sistema de reputação e avaliação de vendedores, aliado à mediação de conflitos, foi revolucionário.
Antes, o consumidor dependia da boa vontade do vendedor; com o marketplace, a plataforma passou a garantir o ressarcimento ou a punição (proibição de venda) para quem não cumprisse o combinado.
Atualmente, a receita da empresa é composta por:
- 56% da receita total: Marketplace, publicidade e logística.
- Logística própria: Centros de distribuição, logística reversa e parcerias (como o uso de porta-malas de veículos de aplicativos para entregas rápidas).
- Prevenção a fraudes: Atendimento direto ao consumidor e disputas judiciais internas.
A compreensão do mercado latino-americano é o diferencial contra a Amazon. O Mercado Livre entendeu a “economia da escassez”, otimizando entregas de forma que faz sentido em países emergentes, enquanto nos EUA o padrão de logística é baseado em custos muito mais elevados de transporte.
Análise de Receita e a Força do Ecossistema
Embora o Mercado Livre opere como um conglomerado, a divisão de sua receita revela onde a empresa está ganhando tração. Atualmente, 56% do faturamento total ainda é gerado pelo “core business”: o marketplace, somado aos serviços de publicidade e à robusta malha logística que a empresa construiu.
No entanto, a estratégia de não depender de um único pilar é clara. A empresa investe pesado em:
- Logística Reversa e Centros de Distribuição: Para garantir que o produto chegue rápido e, caso precise voltar, não gere atrito para o cliente.
- Monetização Recurrente: Diferente de uma venda única, os serviços financeiros geram ganhos constantes através de taxas, juros e manutenção de saldo em conta.
- Eficiência de Dados: Por possuir um volume massivo de informações, a empresa sabe exatamente quem é o bom pagador, permitindo que ela opere com níveis de informação superiores aos dos birôs de crédito tradicionais.
Nota: Embora a empresa não divulgue o lucro líquido separado por segmento de forma pública, é consenso no mercado que as margens dos serviços financeiros são significativamente superiores às do varejo físico ou digital.
Mercado Pago: A Solução para o Custo do Crédito

O ponto de inflexão ocorreu quando o Mercado Livre percebeu que precisava de capital para escalar sem depender de bancos tradicionais. Cada transação via terceiros gerava taxas altas e antecipações de crédito custosas (onde a empresa chegava a deixar 10% da margem na mesa). Além disso, havia o risco de sistemas antifraude externos reprovarem vendas legítimas de seus usuários.
Para resolver isso, surgiu o Mercado Pago. A ferramenta permitiu:
- Ganhar uma fatia das transações de toda a internet.
- Oferecer pagamentos via QR Code, carteira digital e transferências rápidas.
- Conceder crédito direto para vendedores e consumidores, utilizando dados próprios de comportamento de compra para avaliar riscos (sem depender exclusivamente de birôs de crédito).
Recentemente, após parcerias com a corretora Órama para oferecer fundos DI, o Mercado Livre adquiriu a Nicols DTVM. O objetivo é estruturar produtos financeiros próprios, aumentar a retenção de usuários e reduzir a dependência exclusiva do varejo, que possui margens menores que os serviços financeiros.
O Futuro do Mercado Livre na “Bancarização” do Varejo
A empresa agora se assemelha aos “super apps” chineses, onde o consumo e as finanças estão integrados. Ao forçar a abertura de contas no Mercado Pago durante o fluxo de compra e oferecer rendimentos em CDB, a companhia cria uma conveniência difícil de abandonar.
O Mercado Livre já vale cerca de 100 bilhões de dólares e, embora enfrente competição acirrada com a Amazon, sua posição na América Latina é consolidada pelo entendimento profundo das particularidades locais.
A estratégia reflete um Brasil onde “virar banqueiro” parece ser a saída para a rentabilidade. Outros grupos, como o Grupo UOL (com o PagSeguro), também seguiram caminhos de reinvenção para se blindar contra as Big Techs estrangeiras.
No caso do Mercado Livre, a evolução de um site de leilões (modelo eBay) para um banco completo demonstra a agilidade estratégica necessária para liderar o mercado continental.
Perguntas Frequentes (FAQ)
Como o Mercado Livre começou sua história?
O Mercado Livre começou em 1999, na Argentina, como um marketplace inspirado no eBay, focado inicialmente em leilões online antes de migrar para anúncios de preço fixo.
Por que o Mercado Livre decidiu virar um banco?
A empresa buscou reduzir custos com taxas bancárias e antecipação de crédito, além de aproveitar os dados que possui sobre vendedores e compradores para oferecer empréstimos e produtos financeiros com margens maiores que as do varejo.
Qual é a importância do Mercado Pago nesse processo?
O Mercado Pago surgiu para agilizar pagamentos e resolver problemas de segurança. Com o tempo, tornou-se uma carteira digital que oferece cartões, parcelamentos e investimentos, consolidando o ecossistema bancário da marca.
O Mercado Livre ainda foca no varejo?
Sim, 56% da receita total ainda vem do marketplace, publicidade e logística, mas a empresa está diversificando para serviços financeiros para diminuir a dependência do varejo puro.
O que foi a aquisição da Nicols DTVM?
Foi um passo estratégico para que o Mercado Livre pudesse estruturar seus próprios produtos financeiros de forma independente, aumentando a retenção de usuários e a oferta de investimentos
Qual o diferencial do Mercado Livre em relação à Amazon na América Latina?
O diferencial é o entendimento do ambiente de escassez e logística local, como o uso de redes de entregadores alternativos e sistemas de confiança adaptados à realidade da região.
Rafael Monteiro é jornalista especializado em negócios e inovação, com 15+ anos de experiência em cobertura econômica, empreendedorismo e mercado corporativo. Atuou em redações de portais e revistas de finanças, assessorias de imprensa e projetos de conteúdo para empresas de médio e grande porte, acompanhando de perto temas como gestão, marketing, finanças, tecnologia aplicada aos negócios e ambiente regulatório.