A estabilidade do sistema bancário brasileiro tornou-se o centro das atenções após uma sequência de eventos que ligaram o sinal de alerta para investidores e correntistas.
Em um cenário que remete a crises sistêmicas, a liquidação do Will Bank e os rumores envolvendo o Banco de Brasília (BRB) trouxeram à tona questionamentos sobre a solidez das instituições digitais e regionais.
Se você possui investimentos em CDBs ou saldo em contas digitais, compreender as engrenagens que movem o setor financeiro é fundamental para evitar prejuízos irreparáveis.
A Crise de Liquidez e o Novo Cenário do Sistema Bancário Brasileiro

O sistema bancário brasileiro está passando por uma fase de “ajuste forçado”. Durante anos de Selic baixa, o dinheiro era barato, facilitando a expansão agressiva de bancos digitais e fintechs. Contudo, a escalada dos juros para patamares elevados mudou o jogo. Instituições que operavam com margens apertadas e alta alavancagem começaram a sentir o peso da captação cara.
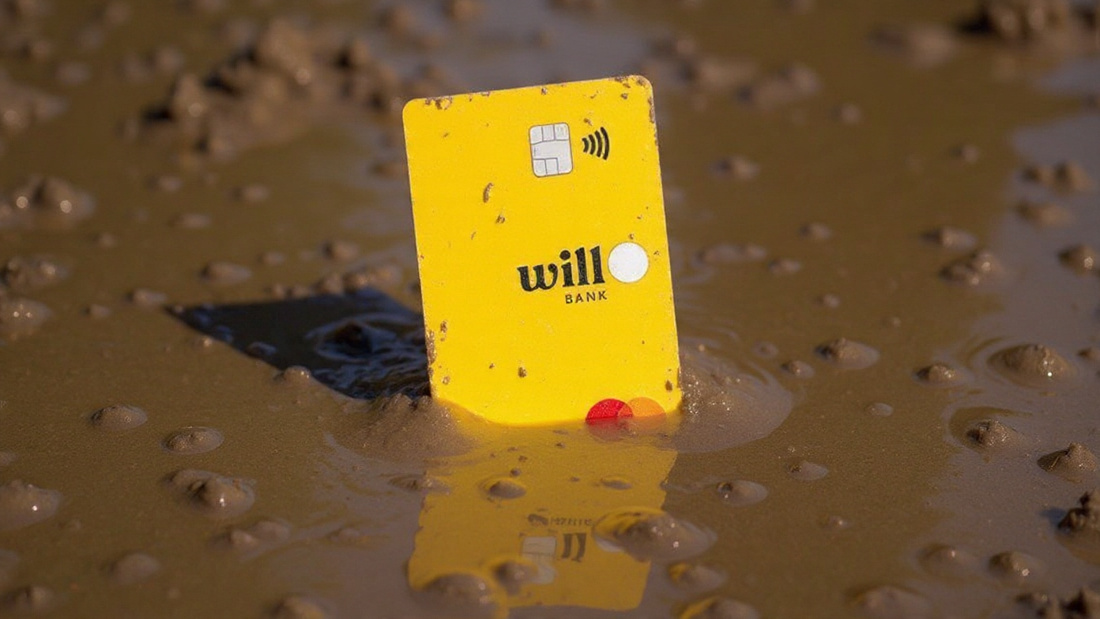
O caso do Will Bank é emblemático. Após a Mastercard suspender a execução de ordens de compra devido a riscos operacionais, o Banco Central decretou sua liquidação. Esse movimento acendeu um debate sobre a capacidade do Fundo Garantidor de Créditos (FGC) de suportar uma quebra em cascata. Estima-se que o Will Bank detivesse cerca de R$ 6 bilhões no mercado, um valor que, embora absorvível, gera pressão sobre as regras de contribuição dos bancos menores.
O Caso BRB: Fraudes, Ativos Podres e o Risco Sistêmico
Diferente do Will Bank, o Banco de Brasília (BRB) representa um desafio de outra magnitude para o sistema bancário brasileiro. Por ser um banco estatal regional de maior porte, qualquer instabilidade possui contornos políticos e sociais. Recentemente, investigações apontaram que o BRB adquiriu carteiras de crédito de aproximadamente R$ 16 bilhões vinculadas ao Banco Master, das quais R$ 12,2 bilhões apresentariam problemas graves de qualidade ou seriam fraudulentas.
Essa exposição forçou o Banco Central a exigir uma capitalização imediata da instituição. O índice de Basileia do BRB, que mede a saúde financeira e a capacidade de honrar compromissos, ficou abaixo do mínimo regulatório. Embora o banco continue operando normalmente, a sombra da “Operação Compliance Zero” e as investigações da Polícia Federal sobre gestão fraudulenta criam um clima de desconfiança que afeta todo o setor.
Como Proteger seu Patrimônio Acima de R$ 250 Mil?

Para quem investe no sistema bancário brasileiro, a regra de ouro é o limite do FGC. O fundo garante até R$ 250 mil por CPF e por instituição financeira. No entanto, especialistas alertam: se o seu saldo — somando conta corrente e CDBs — ultrapassa esse valor em instituições sob suspeita, o risco é real.
Instituições estatais, como o BRB, raramente fecham as portas da noite para o dia, pois o governo costuma intervir com capitalização via impostos. Entretanto, a má governança e a falta de transparência nos balanços são sinais vermelhos. A recomendação para investidores de alta performance é a diversificação em “bancões” ou ativos de menor risco quando a névoa da incerteza paira sobre bancos de médio e pequeno porte.
Escaneabilidade: O que observar antes de investir em um banco?
Para garantir que seu dinheiro está seguro, observe os seguintes pontos:
- Índice de Basileia: Deve estar preferencialmente acima de 11%.
- Histórico de Lucratividade: Bancos que operam no prejuízo constante dependem de captação externa contínua.
- Rating de Crédito: Verifique as notas dadas por agências como Moody’s ou Fitch.
- Transparência: Instituições com balanços confusos ou envolvimento em operações policiais devem ser evitadas.
O Futuro da Competitividade Financeira no Brasil
Em suma, os episódios recentes mostram que o sistema bancário brasileiro está em processo de depuração. A competitividade trazida pelas fintechs é benéfica, mas a segurança do correntista não pode ser negligenciada. O endurecimento das regras pelo Banco Central e possíveis mudanças no FGC são esperados para 2026, visando proteger o sistema de gestões temerárias. A reflexão que fica é: até onde vale a pena arriscar seu patrimônio por uma taxa de CDI ligeiramente maior em instituições sem solidez comprovada? A prudência, hoje, é o melhor investimento.
FAQ – Perguntas Frequentes sobre o Sistema Bancário Brasileiro
O sistema bancário brasileiro corre risco de quebra em cascata?
Embora existam problemas pontuais em bancos menores e regionais, o Banco Central mantém vigilância estrita. O risco sistêmico é monitorado para evitar um efeito dominó que atinja os grandes bancos.
O que acontece com meu dinheiro se o banco liquidar?
Se o banco fizer parte do FGC, você recebe até R$ 250 mil. Valores acima disso entram na massa falida e podem levar anos para serem recuperados, se forem.
O BRB vai fechar?
Até o momento, o BRB opera normalmente sob supervisão do Banco Central e busca recompor seu capital. Por ser estatal, a probabilidade de uma capitalização pelo governo de Brasília é maior do que o fechamento.
Vale a pena investir em CDB de bancos pequenos em 2026?
Depende do seu apetite ao risco. É essencial verificar o Índice de Basileia e manter-se dentro do limite de garantia do FGC.
O Will Bank ainda é seguro?
Com a liquidação decretada, a instituição deixou de operar normalmente. Os clientes devem acompanhar as orientações do liquidante e do FGC para o recebimento de valores.
Como a taxa Selic afeta a saúde do sistema bancário brasileiro?
Juros altos encarecem a captação de recursos para os bancos e aumentam a inadimplência, pressionando instituições que não possuem estrutura de capital sólida.
Para aprofundar seu conhecimento sobre os desdobramentos técnicos dessa crise, vale conferir a análise detalhada do portal Dinheiro 360. Eles publicaram um guia completo explicando como o Will Bank é liquidado depois do Master, detalhando o impacto imediato nas contas dos usuários e as consequências de longo prazo para a credibilidade das fintechs no país.
Rafael Monteiro é jornalista especializado em negócios e inovação, com 15+ anos de experiência em cobertura econômica, empreendedorismo e mercado corporativo. Atuou em redações de portais e revistas de finanças, assessorias de imprensa e projetos de conteúdo para empresas de médio e grande porte, acompanhando de perto temas como gestão, marketing, finanças, tecnologia aplicada aos negócios e ambiente regulatório.